中国控制全球近60%的电子产品生产
全球仅一个地区生产着世界其他地区使用的几乎所有科技产品,从智能手机到印刷电路板。
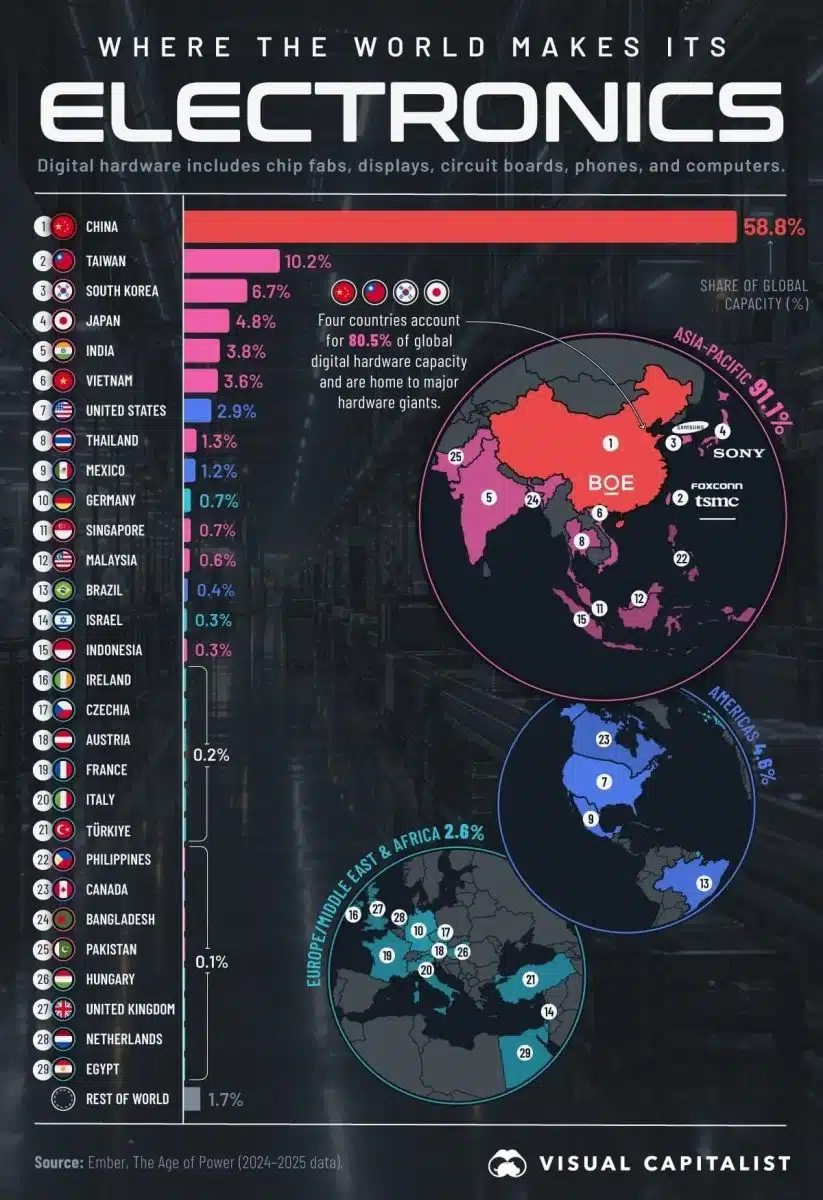
新排名显示该行业在东亚少数几个国家的高度集中程度,据Naked Science报道。
核心要点
- 据Ember组织基于2024—2025年统计数据,中国占全球数字技术制造产能的58.8%,几乎是排名第二的台湾(10.2%)的六倍。
- 另有21.7%的全球产能来自台湾、韩国和日本——即东亚四大领先经济体合计占全球电子制造业的80.5%。
- 在四强之外,印度位列第五(3.8%),其后是越南(3.6%)和美国(2.9%);排名中最大的欧洲国家德国仅控制全球产能的0.7%。
- 中国在新的半导体和人工智能五年发展规划框架下继续巩固地位——计划到2030年将相关行业合计营业收入提升至4.5万亿美元。
为何偏偏是这四个国家
每个领先国家在统一生产链中占据各自特定的位置,而非重复邻国的功能。台湾是全球最大的半导体制造和电子设备组装中心之一,韩国专注于半导体和显示器生产,日本则拥有早已形成的成熟电子工业。这些经济体共同构成了一个紧密的区域链条——从半导体和电子元器件制造到成品设备组装——而TSMC、三星和索尼等全球最大行业公司的总部正位于此地。
生产份额不等于利润份额
阅读此类排名时需牢记的一个重要方法论提示:该指标反映的是生产产能,而非最终谁获得所生产技术的增加值。在中国实际组装的电子产品中,相当一部分是受其他国家公司委托并以他国品牌生产的——因此高生产产能份额并不自动等同于同等比例的成品设备销售利润份额。美国在排名中的位置也颇具说明性——该国按规模仅列第七,但其保持这一位置并非依靠组装生产的规模,而是凭借最先进、最高利润率产品的制造。
与哈萨克斯坦关键矿产集群的关联
整个集中于东亚的生产链并非始于芯片和显示器,而是始于原材料——稀有和关键金属,没有它们现代电子产品根本无从谈起。我们已多次报道哈萨克斯坦如何构建自身作为此类原材料供应方的角色——从钨跻身全球开采量前三,到计划从单纯出口稀土原料转向在国内加工。正是在这两幅图景的交汇处——全球成品电子产品生产向亚洲集中与哈萨克斯坦关键矿产开采的增长——哈萨克斯坦加入全球技术联盟Pax Silica的逻辑便清晰可见:该国押注的不是与中国或台湾等已成型的生产巨头竞争,而是在同一条全球供应链的原材料环节巩固自身地位。
作者结论
Ember的排名清晰展示了现代电子工业在东亚相对少数国家的高度集中——鉴于该地区已积累的生产生态系统、基础设施和专业能力的规模,这种集中度在可预见的未来恐怕难以有显著改变。对于像哈萨克斯坦这样的国家而言,这意味着参与全球电子产业的现实战略不在于试图争夺组装生产的份额,而在于在竞争尚未如此全面的领域巩固地位——即原材料开采和加工,没有这些,整条生产链根本无法运转。
Comments ()