西班牙将昔日的能源短板转化为国家项目
数十年来,该国依赖进口石油和天然气——这是任何经济体都难以避免的脆弱性。但如今,这一劣势正被试图转化为竞争优势。
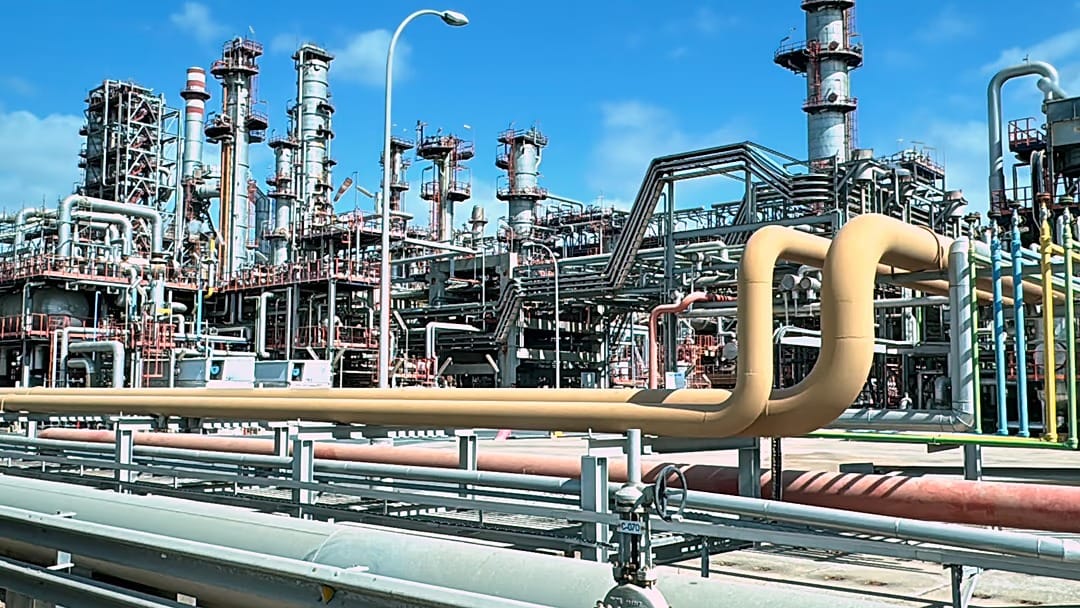
西班牙自身没有化石燃料储备,却拥有过剩的日照、风力和建设大型可再生能源电站的空间。
核心要点
- 西班牙将赌注押在绿氢生产上——绿氢是利用可再生能源电力电解水获得的能源载体——力图成为欧洲最大的此类燃料生产国。
- Moeve公司(原Cepsa)已在韦尔瓦省开工建设“安达卢西亚绿氢谷”一期工程——该项目投资超过10亿欧元,初期电解产能300兆瓦,预计年产量约4.5万吨氢气。
- 西班牙政府称该倡议为“真正的国家项目”,并拨款超过30亿欧元用于120多个可再生氢项目;该国计划到2030年将电解总产能提升至12吉瓦。
- 电力约占绿氢成本的70%——正因如此,业内人士认为,伊比利亚半岛廉价的可再生发电使西班牙相对大多数其他欧洲国家拥有结构性价格优势。
既然已有可再生电力,为何还需要氢气
在关于氢能的讨论中经常被忽略的一个关键细节是:在可再生电力可以直接使用的地方,直接用电几乎总是比先将其转化为氢气、再转化回能源更高效。氢气的主要潜力在于那些技术上难以直接电气化的行业——重工业的某些工艺、化工生产、海运和航空运输的某些细分领域,以及将氢气用作生产氨和合成燃料的原料。
韦尔瓦作为国家战略的试验场
Moeve公司首席执行官马滕·韦特塞拉尔直言不讳地阐述了公司的逻辑:“能够也必将成为欧洲主要的绿氢生产商。”
选择韦尔瓦作为首个大型项目所在地并非偶然——除了丰富的可再生资源外,该地区已有工业活动、港口基础设施,且潜在氢气消费者距离生产场地相对较近。公司的最终雄心是将整个“安达卢西亚绿氢谷”项目产能提升至2吉瓦,通过管道或海上路线将韦尔瓦与欧洲其他工业区连接起来。
经济性仍是主要风险
绿氢的生产成本通常仍高于来自化石燃料的传统氢气,尽管差距取决于具体国家的天然气价格、电力成本和排放税。该行业的赌注建立在与太阳能和风能已经奏效的相同原则上——生产规模的扩大应降低电解槽及配套设施的成本,使传统氢气和绿氢的成本曲线相交。但这需要现在就启动大型项目,而为了融资,投资者需要确信能找到足够的成品氢气买家——这种信心目前更多依赖预测,而非已确认的需求。
安全是规模化扩产的前提
向工业化氢气生产过渡也带来了安全问题——该气体极易燃,且由于分子极小,需要特别关注设备和管道的密封性。
Moeve公司“拉比达”能源园区生产部门负责人玛丽亚·奥拉瓦里亚解释了公司的方针:“我们明白,可再生氢的发展必须伴随最高水平的安全保障。”
据她介绍,公司优先关注的是预防泄漏,而不仅仅是事后检测,新设施的设计采用了多个独立层级的防护。
与哈萨克斯坦语境的关联
西班牙业界提出的结构性论点——绿氢的竞争力首先取决于可再生电力的廉价程度——同样直接适用于哈萨克斯坦。我们此前曾报道过,哈萨克斯坦核电站公司(КАЭС)的专家将制氢列为核反应堆能量的前景应用之一,与电力和供热并列;类似的逻辑也适用于可再生能源——一个同步扩大风电和太阳能装机规模的国家,如马斯达尔公司在江布尔州建设的风电场,拥有与西班牙业界所倚重的相似的廉价风能、太阳能和广阔空间的组合。
西班牙首相佩德罗·桑切斯直接阐明了此类国家战略的要义:“这还关乎抓住巨大的工业机遇。”
作者结论
“奥努巴”项目的建设表明,西班牙绿氢正从高调宣布转向实际施工,但最艰难的阶段——证明能够以有竞争力的价格实现工业规模运营——才刚刚开始。目前可再生氢在全球能源结构中的占比仍然微乎其微,其进一步增长需要可再生能源发电本身成倍增长,否则制氢原料根本无从获取。对于拥有类似日照和风力过剩条件的国家,包括哈萨克斯坦在内,西班牙的经验值得密切关注——不是作为现成的配方,而是作为一个鲜活的实验,它将检验廉价可再生能源的结构性优势在现实中而非仅仅在理论上能否转化为竞争力。
Comments ()