为何哈萨克斯坦糖业连年动荡
哈萨克斯坦糖厂连续三年未能实现稳定增长,进口产品逐步将国产糖挤出国内市场。
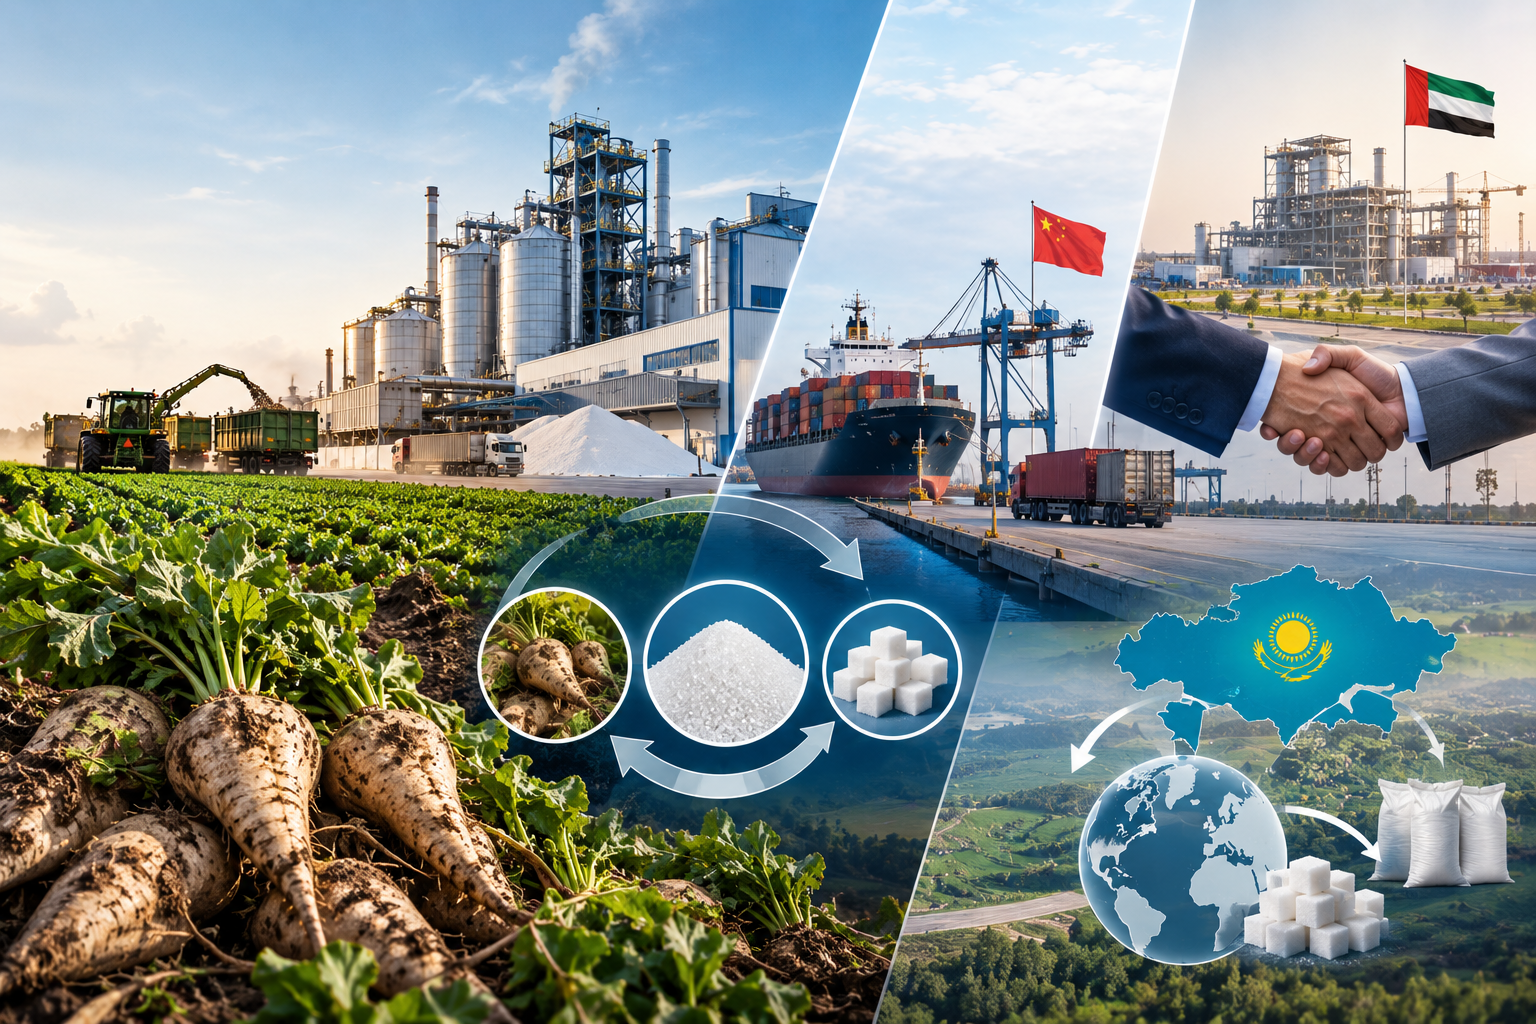
恰恰在此时,全球最大的糖业生产商之一正携数亿美元投资进入该行业——这一巧合值得详细剖析。
要点简述
- 2026年上半年,哈萨克斯坦制糖厂仅生产了7.8万吨产品,同比减少35.2%;与此同时,国内销量(−13.7%)和出口(−29%)也双双下滑。
- 进口在国内市场的份额从2022年的49.8%升至2025年的70.4%——国产生产在三年内失去了超过20个百分点的市场份额。
- 2025年食糖自给率目标(68%)在产量(17.42万吨,而非计划的25万吨)、甜菜播种面积(1.77万公顷,而非3.8万公顷)和总收获量(73.47万吨,而非180万吨)方面均未达标。
- 关键结构性障碍在于原料基础与加工能力之间的脱节:2024年甜菜产量创下130万吨的纪录,但工厂仅能接收约70万吨进行加工,这迫使农民在次年将播种面积几乎减半。

田间与工厂之间的恶性循环
根据竞争保护与发展署(AZRK)的数据,该行业正在发生的事情在逻辑上形成了一个恶性循环。农民扩大甜菜种植面积,但工厂在物理上无法及时加工全部收成——正如2024年发生的情况,收获的130万吨中仅能加工约70万吨。作为回应,农民在下一季大幅削减播种面积,总收获量下降了42.1%。与此同时,闲置产能也未通过补偿性原料得到利用:去年甘蔗原糖加工设备的利用率仅为26.3%,而甜菜加工线则为89.5%。由此可见,原料短缺与产能过剩同时存在,只是处于生产链条的不同环节。
什么在阻碍农民和加工商
AZRK的专家列举了一系列农场层面的问题:技术装备水平低、不遵守农业技术规范、人员素质不高、国产种子质量差以及流动资金长期短缺。加工商也有自身的困难——设备老化和产能利用不足。综合来看,这意味着即使市场行情有利,该行业也无法迅速扩大规模:薄弱环节时而出现在田间,时而出现在工厂。
欧洲如何解决这一问题
AZRK专家所引用的欧洲经验建立在农业生产者与工厂之间的长期合同之上——法国、德国和波兰均采用这一做法。双方在播种前即达成协议,确定的不是价格本身,而是考虑所有重要因素的定价公式。这为农民在规划支出时提供了可预测性,也为整个链条的每个环节带来了透明度。另一个工具是已在欧盟和印度运行的食糖粮食安全监测系统:在那里,可出口的数量只有在评估国内保障水平并预测生产和消费之后才能确定。AZRK专家认为,正是这种方法能帮助哈萨克斯坦限制进口糖再出口的做法,以免损害优先保障国内市场的目标。
大型投资者押注同一行业
在这一背景下,另一个我们今夏持续关注的新闻形成了尤为鲜明的对比:阿联酋公司Al Khaleej Sugar——全球最大的独立食糖生产商,控制着约3%的全球精制糖市场——已开始在科纳耶夫建设工厂,投资额达5.8亿美元。该项目计划以当地甜菜为原料基础,年加工50万吨产品——需要6.5万至10万公顷播种面积。该公司总经理特别强调水资源问题是项目成功的关键因素,并表示愿意聘请水文领域的专业顾问。决定进入哈萨克斯坦的时机恰逢全球糖价大幅上涨——厄尔尼诺现象威胁到世界第二大产糖国印度的甘蔗收成,而白糖期货已突破每吨660美元。
同一行业的两个平行现实
由此可见,哈萨克斯坦制糖业同时存在于两种逻辑之中。国内统计数据显示的是计划指标的长期未完成、田间与工厂之间的失衡以及市场份额被进口蚕食。而大型国际投资者恰恰押注于哈萨克斯坦的甜菜潜力——而且是在全球食糖市场因热带产糖地区问题而出现短缺之际。两种图景并不矛盾:它们描述的是同一个积累了结构性问题的行业,但与此同时,那些愿意投入自有资金和技术来解决问题的参与者对其原料潜力的兴趣正在增长。
作者结论
AZRK的数据显示,近年来的努力——国家支持力度加大、将制糖业纳入农工综合体综合发展计划——尚未扭转趋势:自给率计划在所有关键指标上均未完成。Al Khaleej Sugar的到来不会自动解决这些问题——新工厂将不得不面对同样制约现有哈萨克斯坦加工商的水资源、人才和原料物流限制。但投资规模以及项目基于当地甜菜而非进口原糖这一点表明,至少有一个大型市场参与者认为该行业的结构性问题是可以解决的——前提是建立起比哈萨克斯坦企业迄今所能做到的更加平衡的原料基础与加工之间的关系。
Comments ()