欧洲天然气储备量创18年来最低水平
几十年来维持欧洲冬季可预测性的模型连续第二年失效。
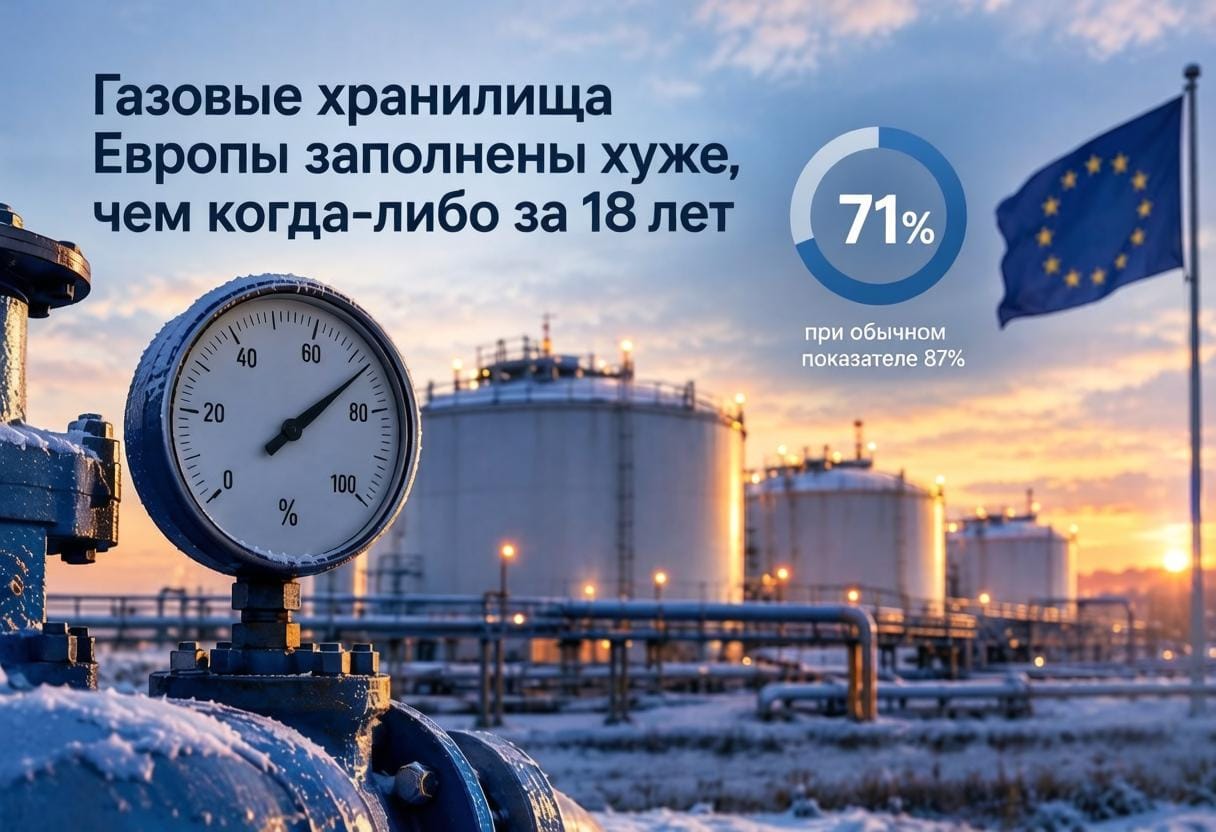
企业再也无法在夏季低价采购天然气、冬季高价出售获利——这意味着,在最需要提前注满储气库的时候,这样做的动力恰恰消失了。
核心要点
- 欧洲天然气储气库填充率约为71%,而往年同期正常水平约为87%——这是自2009年有观测记录以来的最低值,彭博社报道。
- 在欧盟最大经济体德国,情况更为严峻——储气库填充率仅为57%。
- 传统模式——夏季采购廉价天然气储存、冬季以更高价格出售——已连续第二年失效,原因是俄罗斯管道天然气供应减少以及欧洲转向LNG;2026年,与伊朗冲突背景下的中东供应中断进一步加剧了局势。
- Uniper Energy Storage监管事务负责人米夏埃尔·施梅尔策表示:“如果季节性价差持续为负,就不可能对储气库进行再投资并实现长期可持续运营。”
为何该模式不再奏效
储气库的经济逻辑建立在季节间的价格差之上——夏季天然气通常更便宜,冬季更贵,正是这一价差覆盖了注气、储存及后续采出的成本。当季节性价差转为负值或不足时,储气库运营商便失去了提前注满产能的财务动力——他们实际上有能力这样做,但会在操作本身中亏钱。这正是施梅尔策所指出的:以低于成本的价格出售储存能力,使得对储存基础设施本身的长期可持续投资变得不可能,而不仅仅是影响某一季节的当前注气。
同一系统遭受的两记独立打击
值得注意的是,问题并非源于单一因素,而是结构性与情境性因素的叠加。结构性部分——俄罗斯管道天然气供应减少以及转向价格更高、波动更大的LNG——已持续作用两年,正在改变长期储存的经济逻辑本身。情境性部分——与伊朗冲突背景下的中东供应中断——在2026年叠加到这一本已削弱的系统之上,恰在可用于补偿的储备能力比平时更少的时刻加剧了短缺。
德国:长期规划与眼前短缺之间
值得注意的是,欧盟中储气库填充率最差的恰恰是德国——该国上周发布了到2045年全面弃用煤炭、石油和天然气的国家路线图。长期战略与眼前现实在此出现分歧:面向未来数十年的规划设想逐步降低对化石燃料的依赖,但具体到这个冬季,该国很可能不得不依赖昂贵的LNG,正是因为提前积累的储备不足。这并非战略本身的矛盾——转型期很少一帆风顺——但它提醒人们,关于未来的宣示并不能免除当下就需要应对能源供应中现存结构性问题的必要性。
这对消费者意味着什么
彭博社指出:若遭遇寒冬或新的供应中断,欧洲可能需要在现货市场以高价采购LNG——而非使用已按更优惠条件提前付费积累的储备。这可能推高能源账单并加大欧盟国家的通胀压力,而全球市场上对LNG货源的竞争将首先波及那些本已面临能源供应困难的较不富裕国家——也就是说,储气库低填充率的后果在欧洲的分布并不均衡。
作者结论
欧洲储气库的现状表明,一个多年来依靠可预测的季节性逻辑运转的系统可以多快崩塌:仅有储存天然气的物理产能是不够的,如果注气的经济账不再划算。虽然2026—2027年冬季的具体结局取决于天气以及能否通过额外采购LNG弥补储备缺口,但18年观测中创纪录的低填充率这一事实本身就是一个信号:欧洲天然气市场已进入结构性脆弱度更高的时期,而非经历一次性的季节性故障。
Comments ()