哈萨克原子能公司获得资源量1万吨铀矿勘探许可证
哈萨克斯坦铀业在已开发矿区持续增产的同时,国家公司正同步拓展未来资源版图。
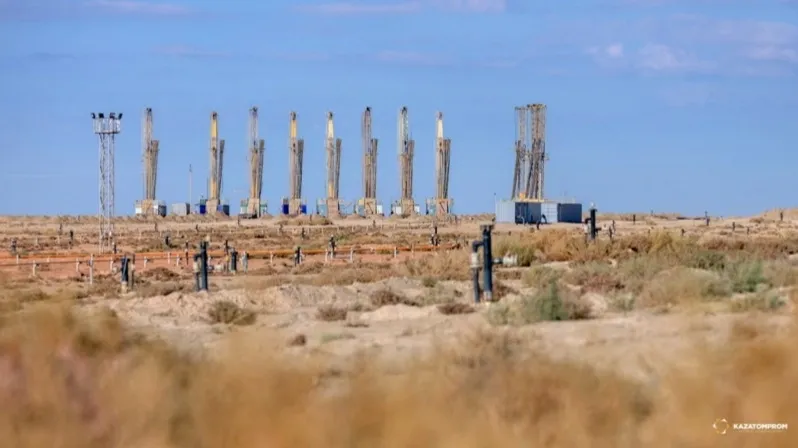
新许可证只是一项规模大得多的战略中的要素之一,而这一战略背后还伴随着不容忽视的财务风险。
要点速览
- “哈萨克原子工业公司”(Казатомпром)获得克孜勒奥尔达州克孜勒图区块为期6年的铀矿勘探独家许可证;据初步评估,该区块资源量可能高达1万吨。
- 与此同时,公司就来自俄罗斯的硫酸供应风险作出说明——硫酸是地浸法采铀的关键试剂:俄罗斯新的出口规则并未禁止原料出口,只是要求在2026年底前对供应量进行审批,而俄方供应商已确认准备全面履行合同。
- 2026年上半年,公司合并营收增长9%,达到7178亿坚戈,主要得益于铀现货价格上涨带动平均销售价格上升;但净利润下降9%,至2404亿坚戈,原因是汇兑损失和财务费用增加。
- 根据2025—2034年战略,公司已组建由六个新前景铀区块组成的组合,总面积超过1000平方公里,到2030年的地质勘探投资计划为750亿至850亿坚戈。
新区块及其潜力
“哈萨克原子工业公司”董事会主席梅伊尔詹·尤苏波夫称获得该许可证是“落实我们扩大矿产资源基地战略的又一连贯步骤”。他补充说,对前景区块的研究将在遵守监管和环保要求的前提下继续推进。近期计划在克孜勒图开展地质勘探工作,以细化初步资源评估——也就是说,目前公布的1万吨仍只是估算数字,而非最终确认的数据。
供应链中的脆弱环节——硫酸
尤其值得关注的是公司就硫酸供应所作的说明——没有这一试剂,哈萨克斯坦的地浸法采铀根本无法运转。俄罗斯新的出口规则并未实施直接禁令,但要求在2026年底前由俄罗斯总理或副总理层级审批供应量,这本身就在关键供应链中增加了一道行政环节。“哈萨克原子工业公司”认为有必要专门且迅速地向投资者说明这一情况,这表明即便对全球铀矿开采领军企业而言,原料依赖问题依然十分敏感。
营收增长而利润下降
上半年财务指标呈现出矛盾图景:在全球铀市场有利价格行情带动下营收增长,但净利润因汇兑损失和财务费用增加而下降。营业利润则基本与上年持平——2526亿坚戈,上年为2537亿坚戈。营业指标与最终指标之间的这种差异,对出口导向型原料企业而言十分典型,其以坚戈计价的利润不仅取决于销售量和价格,还取决于汇率走势。
铀矿领先格局中早已熟悉的一幕
新许可证合乎逻辑地延续了我们此前分析过的情况:哈萨克斯坦仍是无可争议的全球铀矿开采领军者,对哈萨克斯坦原料的需求持续增长——2025年已与瑞士Axpo Power、捷克ČEZ Group和日本关西电力签署合同,还达成了向印度供应的协议。在我们报道铀市场新竞争者——加拿大的Rook I和蒙古的Orano项目(采用与哈萨克斯坦相同的地浸技术)——的背景下,扩大自身资源基地对“哈萨克原子工业公司”而言,其重要性已不亚于维持当前开采量。
作者结论
克孜勒图许可证对公司而言,总体上是例行一步——公司已连续多年系统性扩大前景区块组合。但其出现的背景——同时就硫酸供应风险作出说明,以及半年度的混合财务业绩——提醒人们,即便是全球行业领军者,供应链中仍存在脆弱环节和公司自身无法控制的因素。扩大矿产资源基地之所以重要,正是因为它提供了长期保障,以防此类脆弱性——无论是开采原料还是汇率波动——某天变得比现在更为严重。
Comments ()