哈萨克斯坦希望从出售稀土原料转向加工
全球绿色能源、电动车与高科技需求持续攀升之际,哈萨克斯坦正试图破解资源型经济的长期难题:不再只卖矿石,而是把加工留在国内。
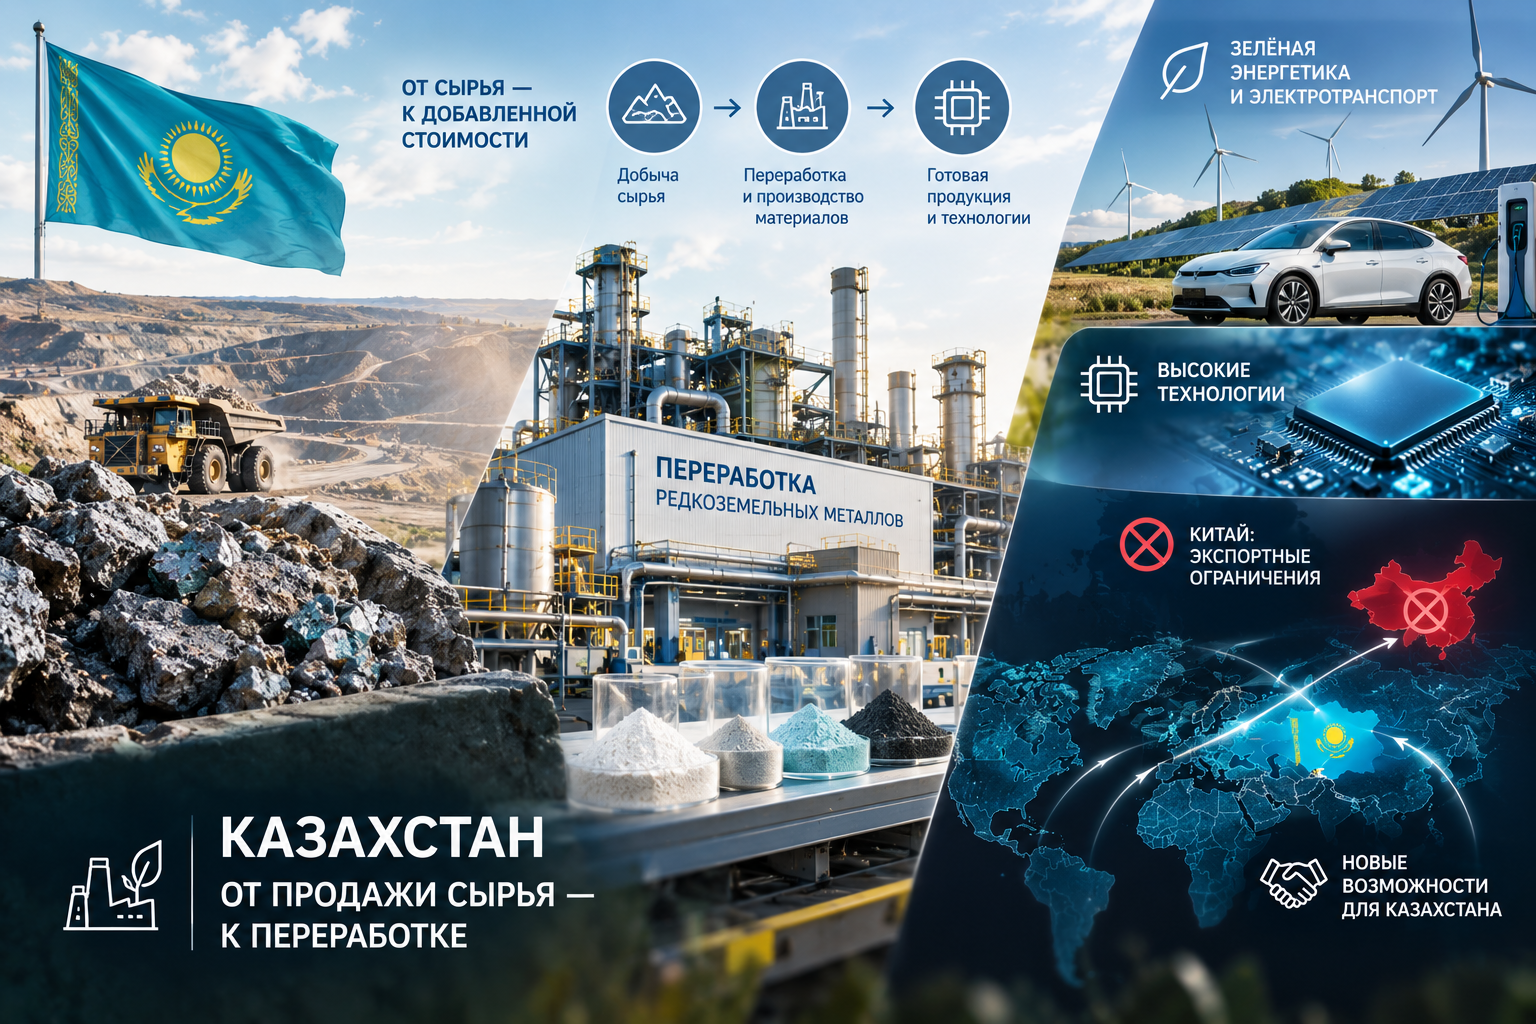
这一转变的时机恰到好处:中国对稀土金属的出口限制为新的供应商打开了机会之窗。
要点速览
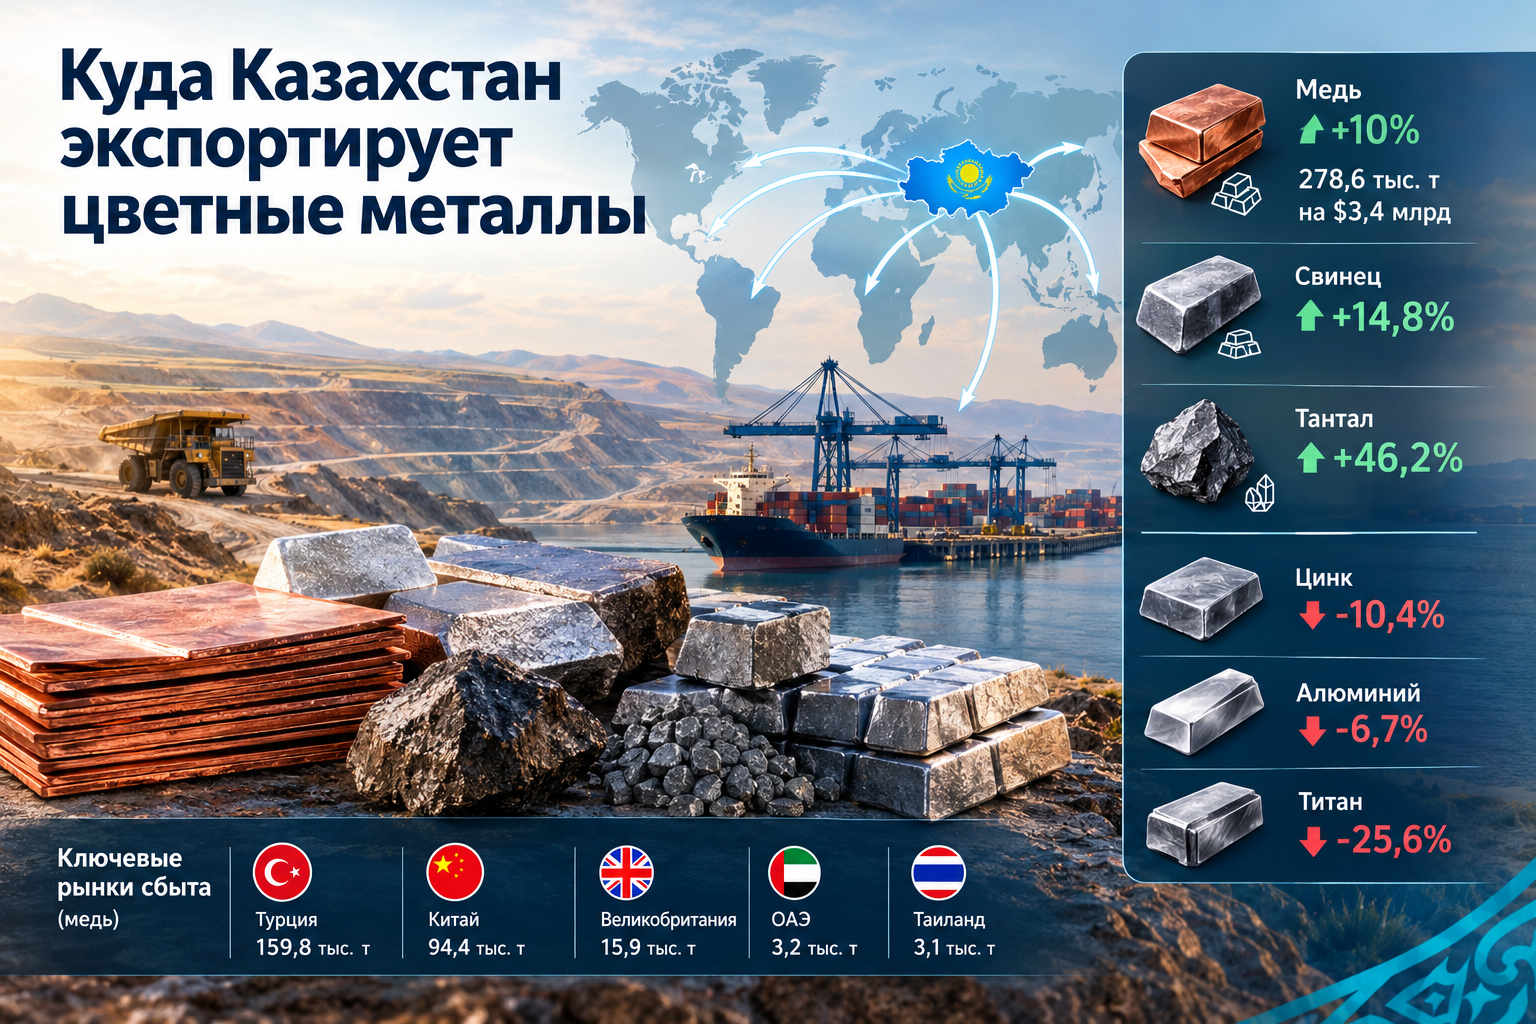
- 2023至2026年间,哈萨克斯坦向欧盟出口了六种矿石及精矿;2025年向瑞典出口的铬矿石达129 290.5吨,价值4420万美元;2026年计划启动镓和锑的新产能,据inform.kz报道。
- 该国已探明120多处稀土金属矿床,2025年底在卡拉干达州发现了“新哈萨克斯坦”矿床,已被誉为独立以来最重要的地质发现。
- 2024至2028年综合计划规定,勘探和开采投资增长40%,稀有及稀土金属产量至少增长40%,启动五个新产能并引入五项新技术。
- 全球市场仍高度集中:中国占全球产量的69%(39万吨中的27万吨),并已在2025年对多种稀土元素实施出口限制,推动钕和镨氧化物价格一年内上涨近三分之一。
从原料到加工——已有基础
哈萨克斯坦已建立起一系列中游产品的生产和出口——钛、钽、铍、铌、铼、铋、硒、碲以及高纯度硫酸锰一水合物。但钛、钨、钼和锑目前仍主要以原料形式出口,提高其加工水平正是国家确定的下一优先方向。2023年对欧盟出口的主要品类是钼矿石及精矿——3144.7吨,价值6020万美元,占对欧盟出口总量3262.7吨、6050万美元的绝大部分。到2026年,计划启动镓和锑的新产能,这将深化矿产原料加工并增加高附加值产品的出口。
与欧盟的伙伴关系及德国投资
该行业发展的关键方向之一是与欧盟的战略伙伴关系,这体现在2022年11月7日签署的关于原材料、电池材料和可再生氢可持续供应链的谅解备忘录中。自2023年起,双方实施路线图,2025年批准了2025至2026年新的合作计划。这一伙伴关系的实际成果之一是德国HMS Bergbau AG公司在东哈萨克斯坦州的项目:该公司通过“阿拉套锂业”、Qazaq Lithium和Bergbau Altai等子公司开展含稀有金属(包括锂)的复合矿石的勘探、开采和加工。
投资者的游戏规则
2026年批准了固体矿产资源勘探和开采拍卖的新规则。2025年立法修正案引入的一项单独条款涉及价值超过1450万月核算指标、纳入统一工业化地图的生产创新项目——此类项目如果其生产过程涉及矿产开采,可以不经拍卖直接获得固体矿产资源勘探或开采区块,铀和煤炭除外。作为交换,投资者承担额外义务——包括投资规模、工资水平、开采原料的加工、哈萨克斯坦人才培养和技术转让。
行业自身承认的问题
2024至2028年综合计划并未回避系统性问题是:地质勘探工作量不足、技术成因矿物资源的评估和利用水平低、企业固定资产老化、缺乏现代技术以及规范性法律基础不完善。与此同时,技术成因矿物资源——本质上是以往开采和加工的废弃物——被视为重要的补充资源:国家平衡表上登记有约41处含稀土金属的此类对象,其中31处已移交矿产开采。在东哈萨克斯坦的卡尔巴-纳雷姆地区、巴彦科尔区块、咸海沿岸和里海沿岸地区正在寻找有前景的新锂源。
中国因素作为打开的机会之窗
全球稀土金属开采和加工集中在一个国家,不仅带来经济风险,也带来战略风险——2025年已生动地证明了这一点。中国加强了对钐、钆、铽、镝、镥、钪和钇的出口管制,随后将限制扩大到其他元素;部分措施在11月暂停一年,但4月的主要限制仍然有效。价格反应迅速:钕氧化物均价从每公斤56美元涨至73美元,镨氧化物从56美元涨至74美元。对哈萨克斯坦而言,全球市场的这种不稳定性不仅是风险,也是动力:依赖中国供应的国家有意实现关键原材料的供应多元化,而哈萨克斯坦具备构建从勘探、开采到加工和成品出厂完整链条的所有要素。该国已在国际层面巩固了这一议题的重要性,成为中亚首个加入全球技术联盟Pax Silica的国家,该联盟围绕人工智能、关键矿物、半导体和数据中心等议题将各国联合起来。
熟悉的储量增长图景的一部分
提高稀有金属加工水平的努力,合乎逻辑地延续了我们不久前报道的内容:哈萨克斯坦在2024至2025年间将54处新矿床纳入国家登记,并显著增加了黄金、白银、铜及其他金属的储量——其中包括卡拉干达州库伊列克特科尔等稀有及稀土金属前景区块。新发现的“新哈萨克斯坦”矿床是同一方向上的又一步,表明哈萨克斯坦的矿产原料基地正在持续扩大,与深化已探明原料加工的努力并行推进。
作者结论
哈萨克斯坦行业自身提出的任务听起来很简单,但解决它需要数年时间:不能仅限于出口原料,而要在国内以其为基础构建完整的生产链条。拥有丰富的矿产原料基地是这一转变的必要条件,但并非充分条件:没有大规模地质勘探、现代技术和老化生产设施的现代化改造,地下储量将始终只是潜力,而非已实现的经济价值。2025年中国出口限制的插曲表明,新稀有金属供应商的机会之窗确实已经打开,但能够利用它的,将是那些比竞争对手更快建立起自身加工能力的一方。
Comments ()