哈萨克斯坦农机产量一年内增长近四分之一
哈萨克斯坦农机产量增速远超播种面积增长,拖拉机、联合收割机和播种设备产量大幅攀升。
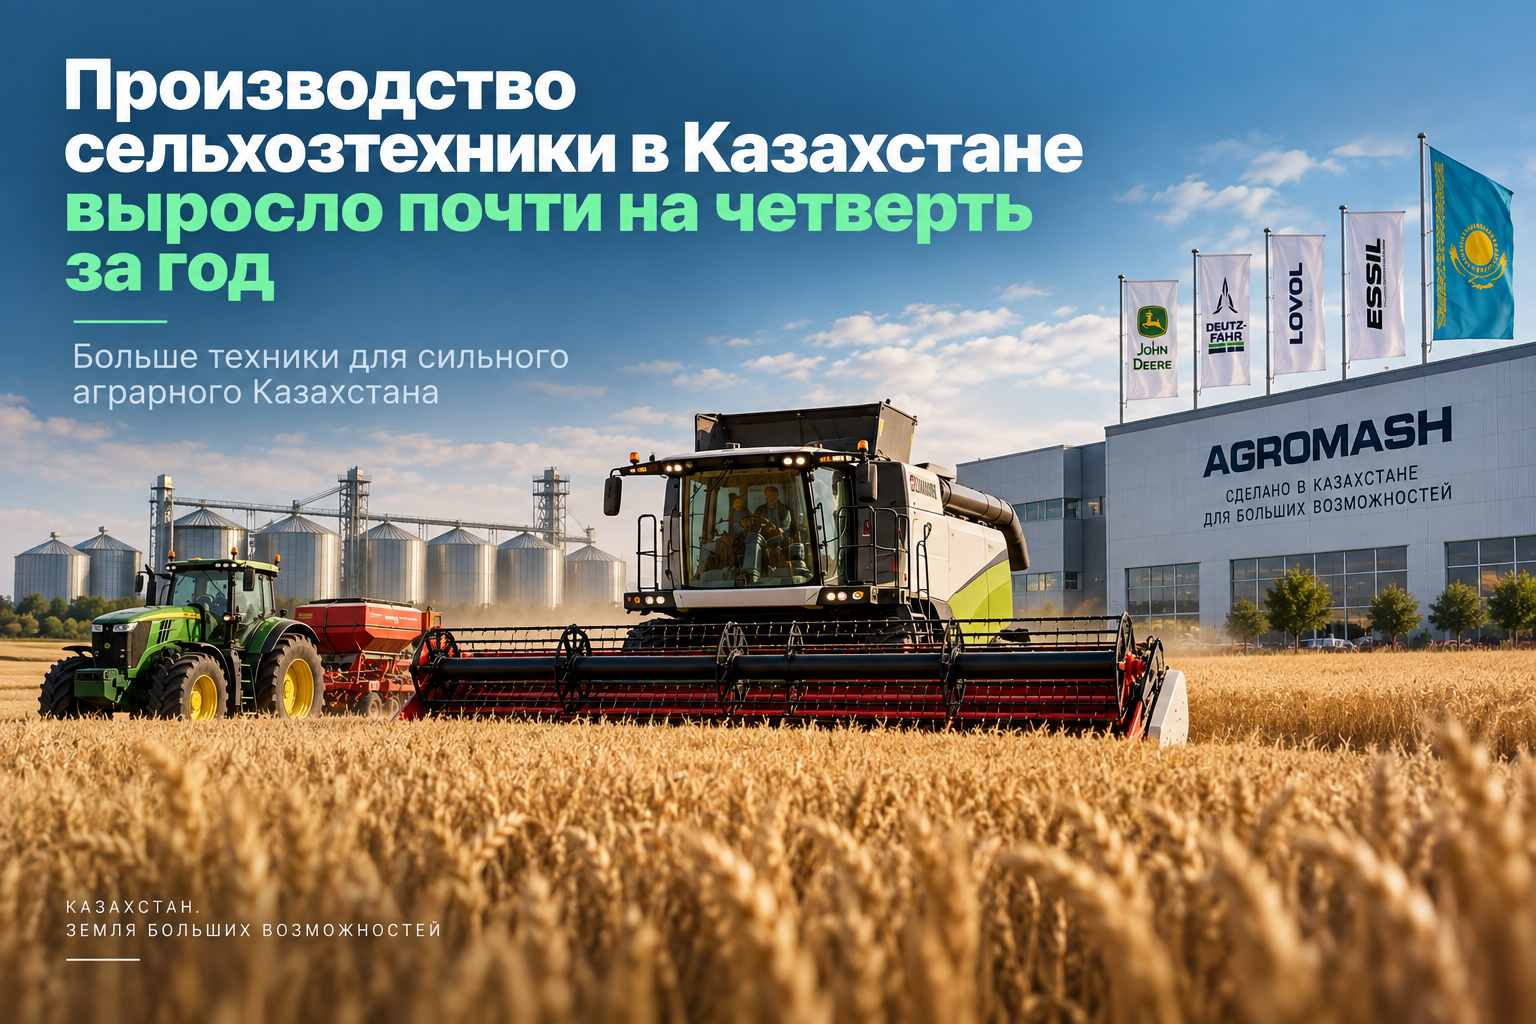
这一增长的背后不仅是国内需求,还有多家全球农机制造商的本地化生产。
核心要点
- 2025年,哈萨克斯坦农业机械产量较2024年增长22.3%——从事农业和林业机械制造的企业达40家。
- 农业机械占产量的主要份额(72.5%);2025年共组装1236台谷物联合收割机,较2024年增长13.7%;产量领先地区为阿克莫拉州(47.9%)、科斯塔奈州(32%)和北哈萨克斯坦州(18%)。
- 2025年收割机出口量为16台——销往塔吉克斯坦、格鲁吉亚和乌兹别克斯坦;2026年计划将机械产量提升至9900台(+6%),农机更新率提升至8%。
- 两年来向农户租赁销售农机量增长35%——从2023年的7710台、1780亿坚戈增至2025年的1.04万台、2690亿坚戈;2026年已拨款3500亿坚戈用于补贴高达30%的优惠租赁。
谁在生产什么
全国现有农机保有量已达13.39万台拖拉机、5600台高性能播种机组和7.14万台播种机——据农业部副部长阿扎特·苏尔坦诺夫表示,农机已完全准备好开展田间作业。收割机生产的地理集中度颇具代表性:近一半产量来自阿克莫拉一个地区,加上科斯塔奈州和北哈萨克斯坦州,三个北部地区几乎提供了哈萨克斯坦全部的谷物收割机械产量——这是该国主要粮食产区集中于此的合理结果。
全球品牌的本地化
产量增长在很大程度上得益于多家全球制造商进入该国——这一进程的火车头是科斯塔奈的AGROMASH工厂,农业部报道称。在已与John Deere、Deutz-Fahr和Lovol开展的项目以及国产ESSIL收割机生产的基础上,该企业于2026年一举引进了七家新的国际公司:Väderstad、Dewulf、Lindsay Corporation、Amity Technology、Vervaet、Kuhn Group和Brandt Agricultural Products。科斯塔奈正逐步转变为大型多品牌农机制造中心——不仅是单独的总装线,而是国际和本地制造商在同一平台的集聚,伴随技术转让和本地能力的发展。
与此同时,AGROMASH正在深化本地化——自2021年起该企业设立了本地化中心,不断扩大国内零部件和组件的生产。2025年,该平台生产了2000多台自走式机械和30多万个农机零部件——仅零部件产量就较前几年增长了五倍。这不仅是效率数字:本地生产备件缩短了在农户最关键的播种和收割季节的供货和维修时间,降低了对国际物流的依赖。
租赁作为需求驱动力
产量增长依托于同样显著的需求增长,这得益于国家优惠租赁计划——年利率5%、无需首付、期限最长10年,外加高达设备价值30%的补贴。两年来向农户销售农机的总量增长了35%——从2023年的7710台增至2025年的1.04万台,融资交易额从1780亿坚戈增至2690亿坚戈。自走式机械的动态尤为显著:2025年农户购买了4249台拖拉机,较2023年(2846台)增长50%,购买的收割机数量增长58%,达807台。这一趋势今年仍在延续——据«KazAgroFinance»数据,截至2026年8月1日,已租赁销售8920台农机,金额达2865亿坚戈,较去年同期增长23%。
本地生产的另一优势是完善的服务基础设施:AGROMASH已在产粮区拥有9家分支机构和11个代表处,确保备件供应和专家直接赴农场快速出勤。
更广泛本地化图景的一部分
农机补贴租赁机制与我们此前分析节水技术时所讨论的内容自然呼应:通过«KazAgroFinance»的类似方案也适用于滴灌和喷灌系统。两种情况下,国家都不只是押注于采购现成的进口设备,而是逐步将生产转移至国内——无论是灌溉设备还是全球农机品牌的全套总装线。这是我们也在其他行业观察到的更广泛趋势的一部分:从稀有金属到矿物肥料,哈萨克斯坦正持续尝试从简单的成品进口转向在本国境内生产或加工。
作者结论
农机产量年增长22.3%是一个显著指标,但其可持续性将取决于能否将租赁融资增速维持在相当水平:没有可负担的信贷,农户根本无力购买新农机,无论有多少工厂在生产。在已取得的动态背景下,2026年将农机更新率提升至8%的计划看起来是现实的,但正是国内生产、出口与全国机械保有量实际更新速度之间的比例,将在未来几年决定当前的增长是稳固下来,还是在新总装线投产背景下的暂时性飙升。
Comments ()